📌 引言:別當市場集體情緒的買單者
金融市場的本質並非單純計算企業價值的精密計算機,而是一個由數百萬交易者的希望、恐懼與潛意識所堆疊出來的情緒場域。當大部分人在市場中試圖「證明自己比別人聰明」時,往往會被短期的行情波動與數據雜訊所催眠。
多數交易者的虧損,本質上都是在為內在的情緒創傷買單。面對波動,最佳的解藥不是猜測短期的漲跌,而是坦承人性軟弱,回歸客觀的總體經濟數據與系統化的風險控管。唯有看清政策決策與經濟數據背後的運作邏輯,以系統紀律束縛本能,才能在集體催眠與恐慌的市場中保持清醒。
🌐 央行重啟升息——決定市場走向的不是「第一次」,而是「速度」
1. 深度總經機制與歷史數據剖析
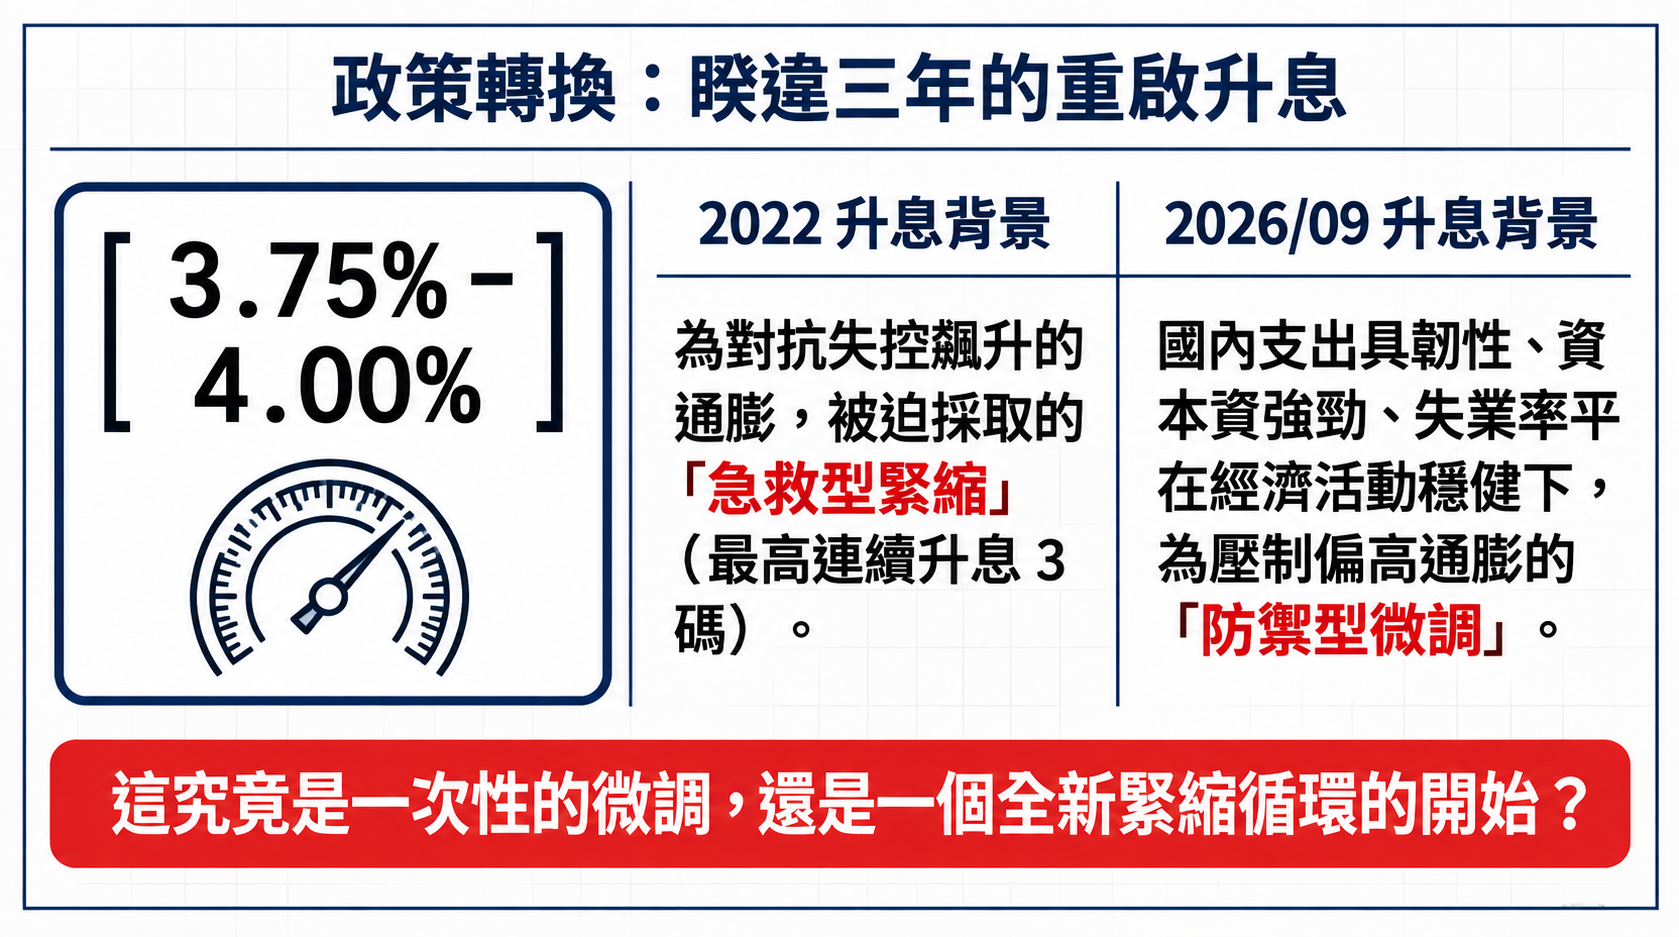
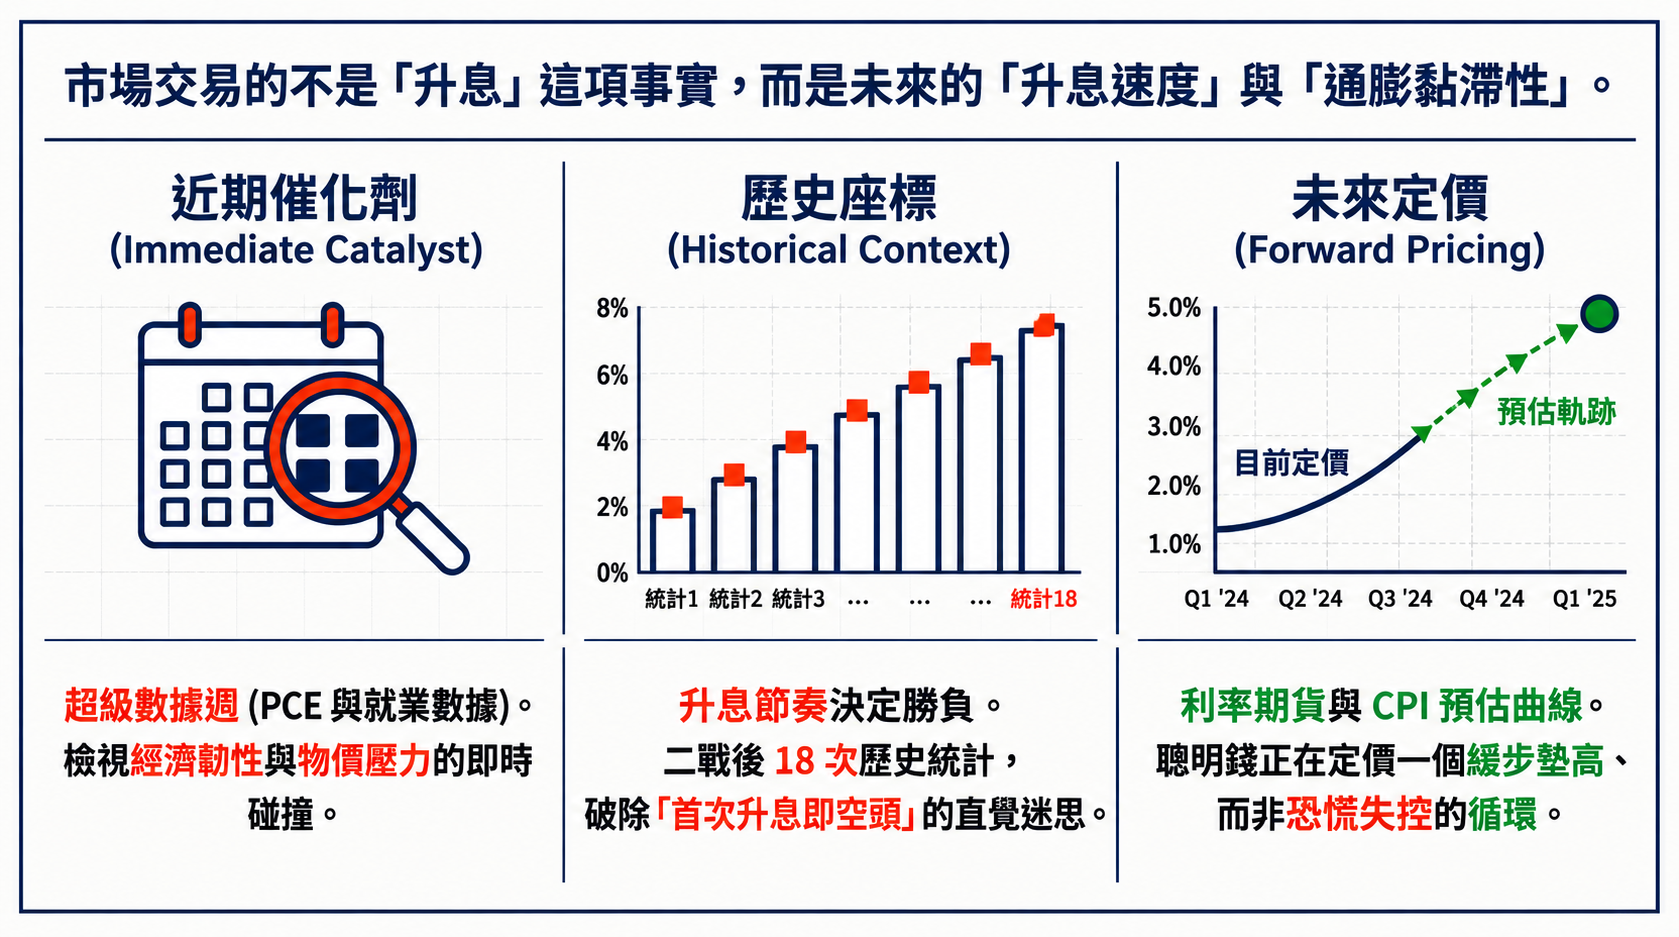
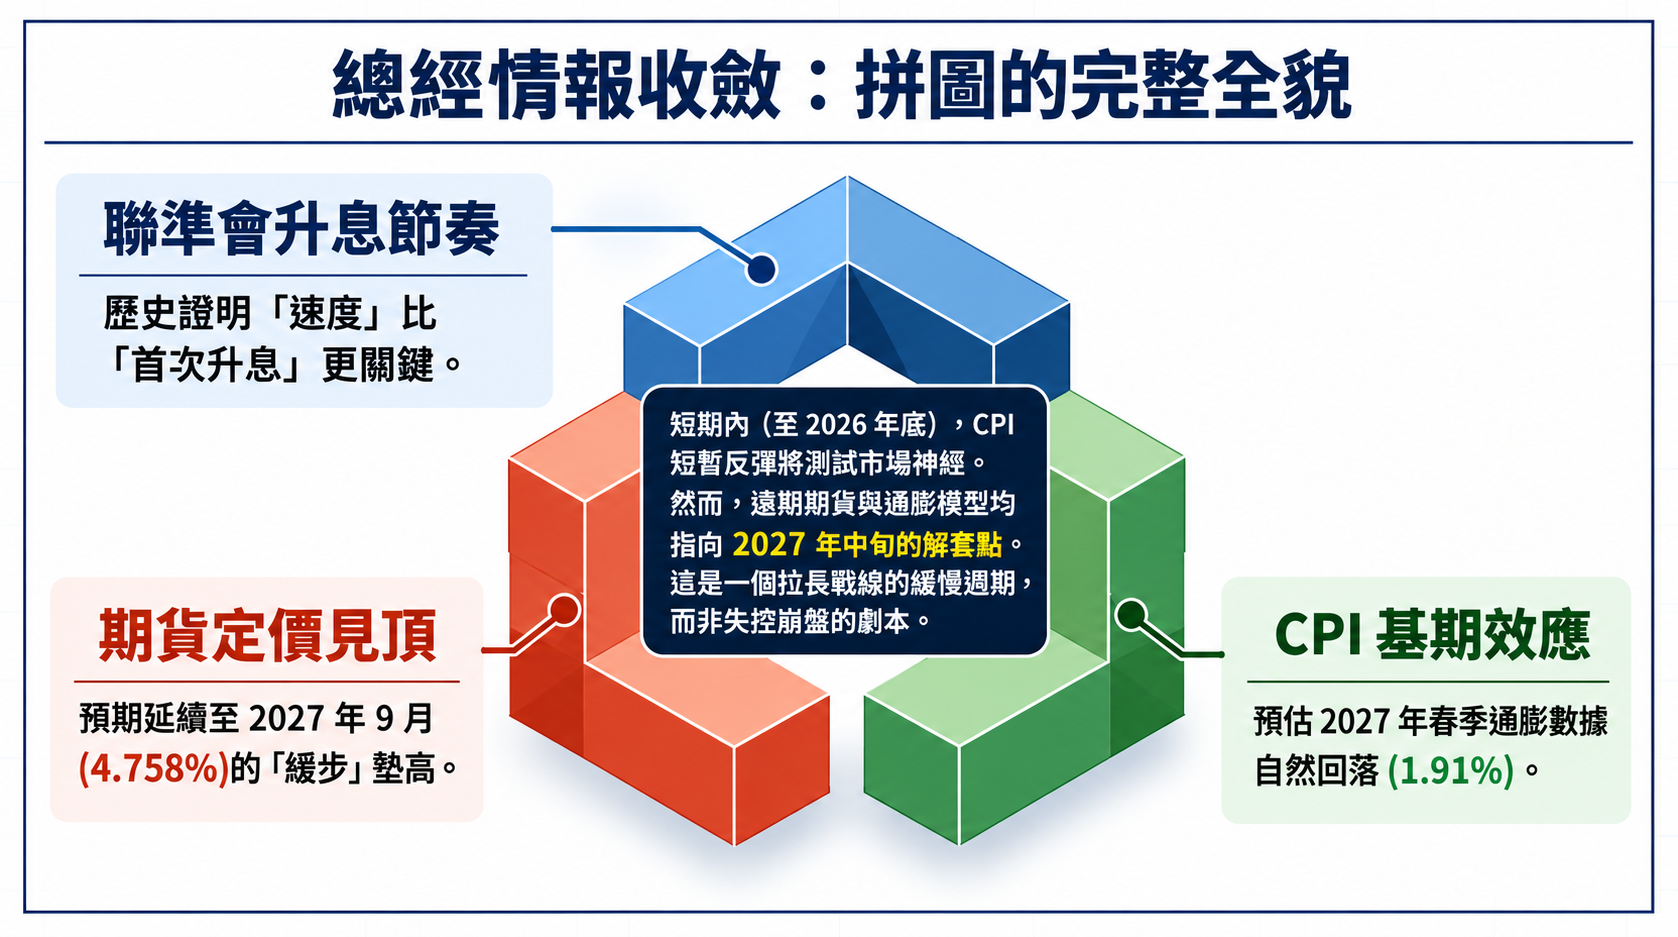
2026 年 9 月 16 日,美國聯準會 FOMC 會議以 12 比 0 一致通過將聯邦基金利率上調 1 碼(至 3.75%~4.00%),這是自 2023 年 7 月以來睽違約三年再次升息。當央行再次按下升息鍵時,市場常產生直覺性的恐慌。然而,根據 Ned Davis Research(NDR)針對二戰後 18 次聯準會開始升息案例的統計數據顯示,第一次升息後第一年 S&P 500 平均仍上漲 +4.4%,第二年平均上漲 +6.6%。這證明單純看到「首次升息」就推論股市進入空頭,屬於過度簡化。
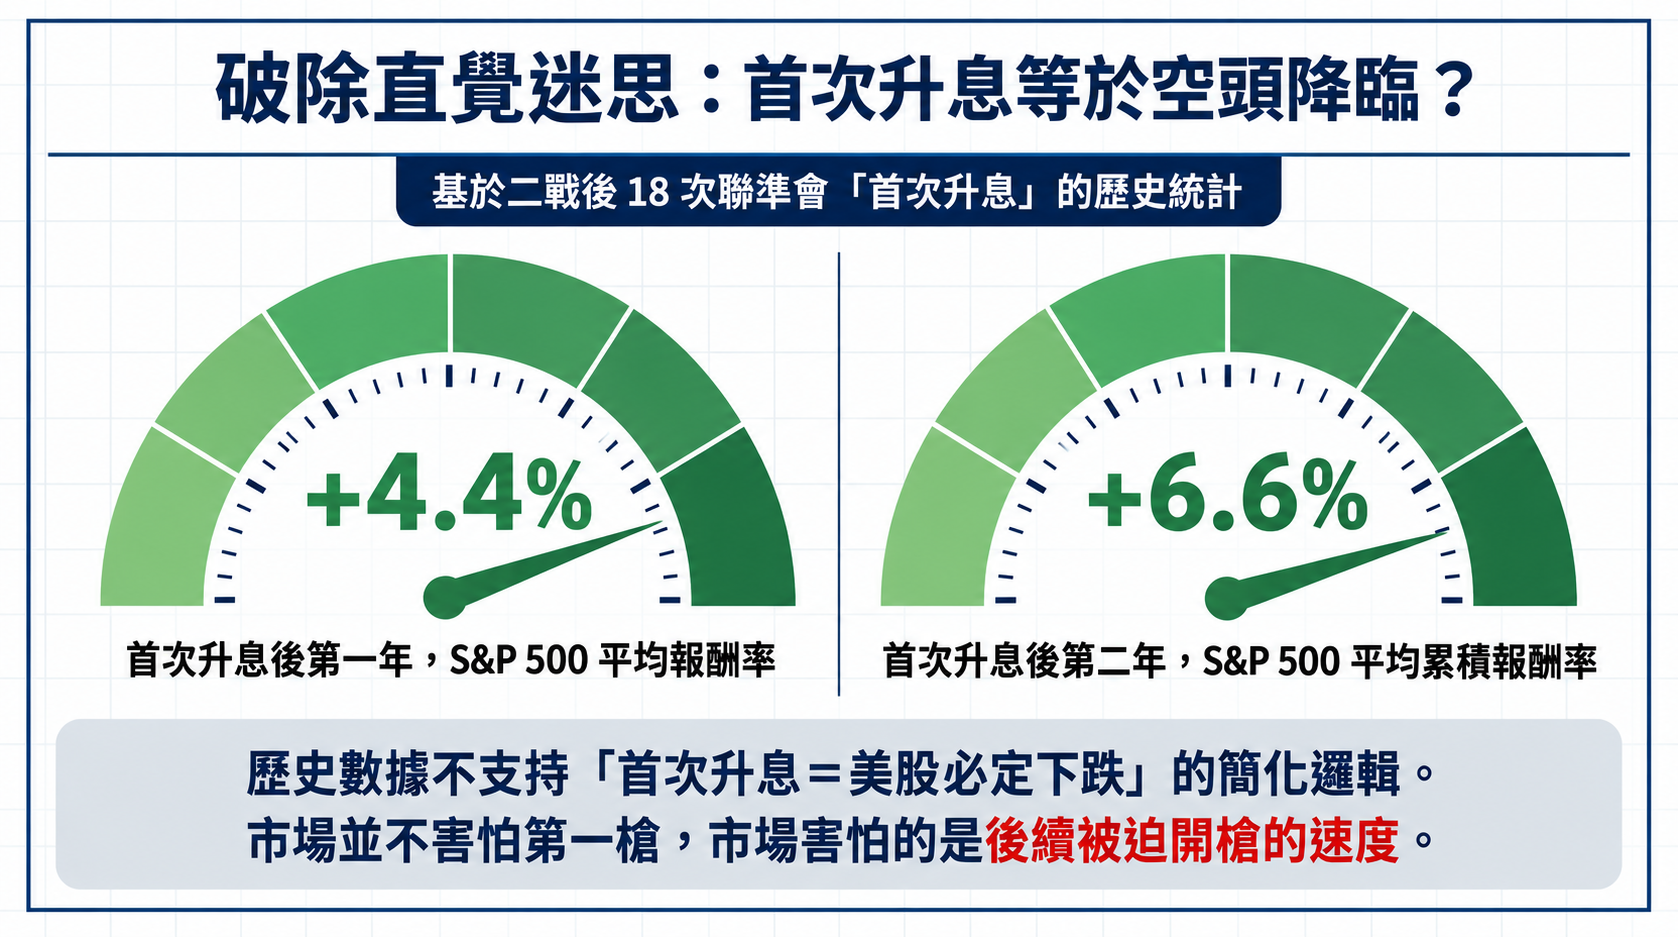
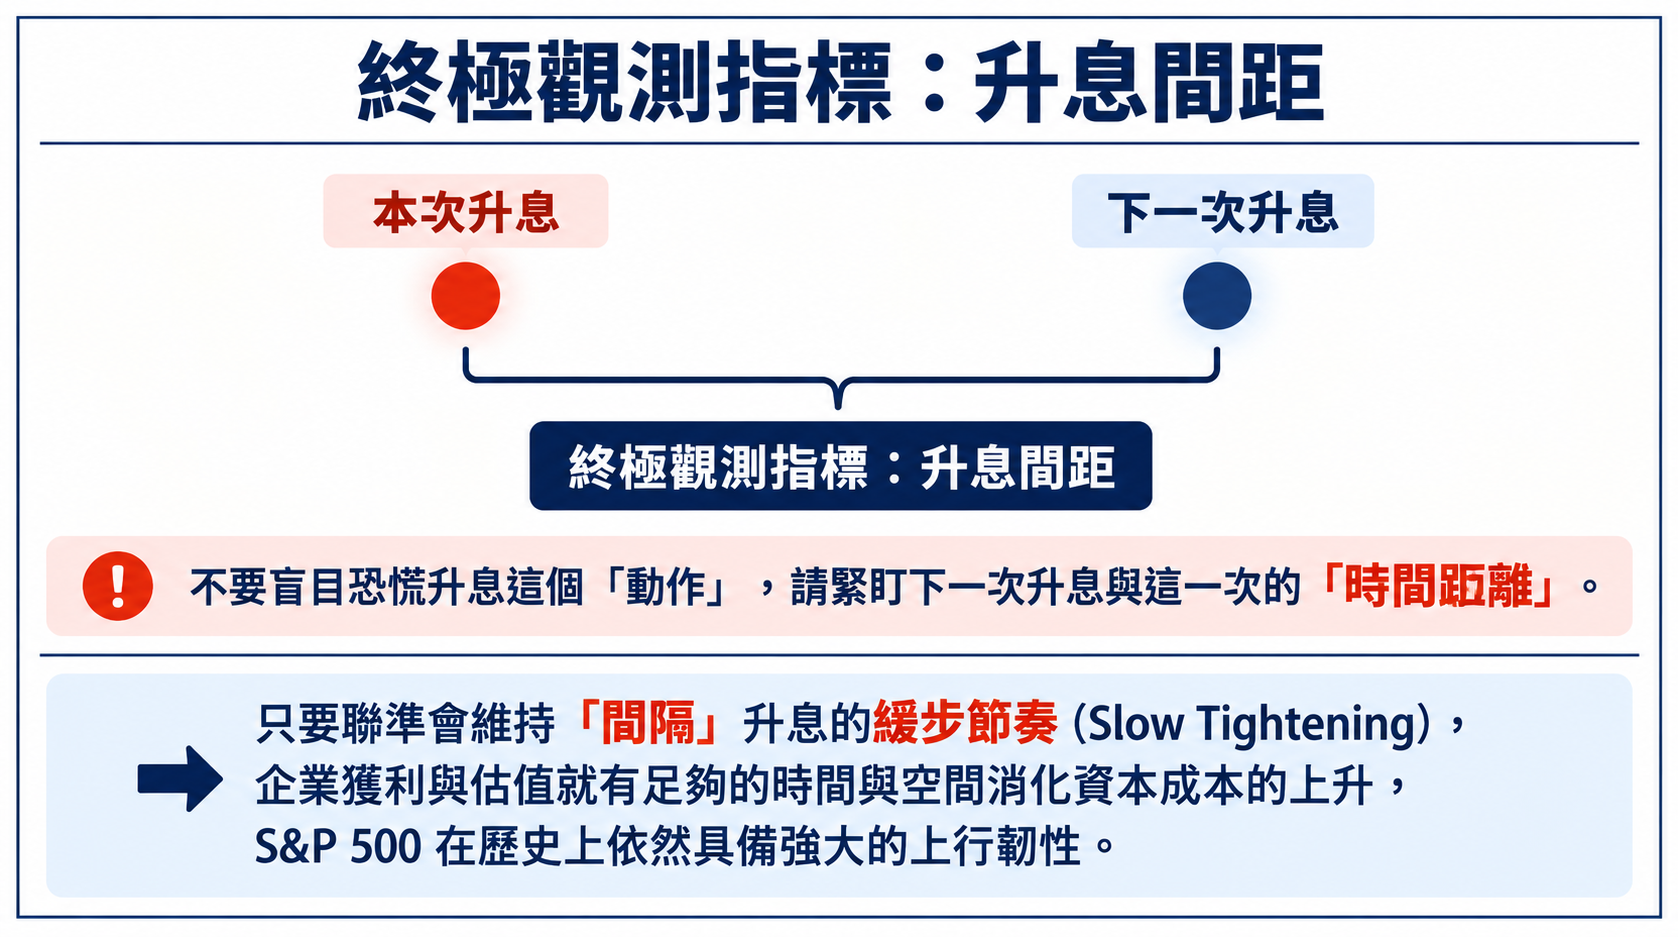
真正決定資產評價(Valuation)與市場走勢的核心,在於升息的「節奏與速度」:
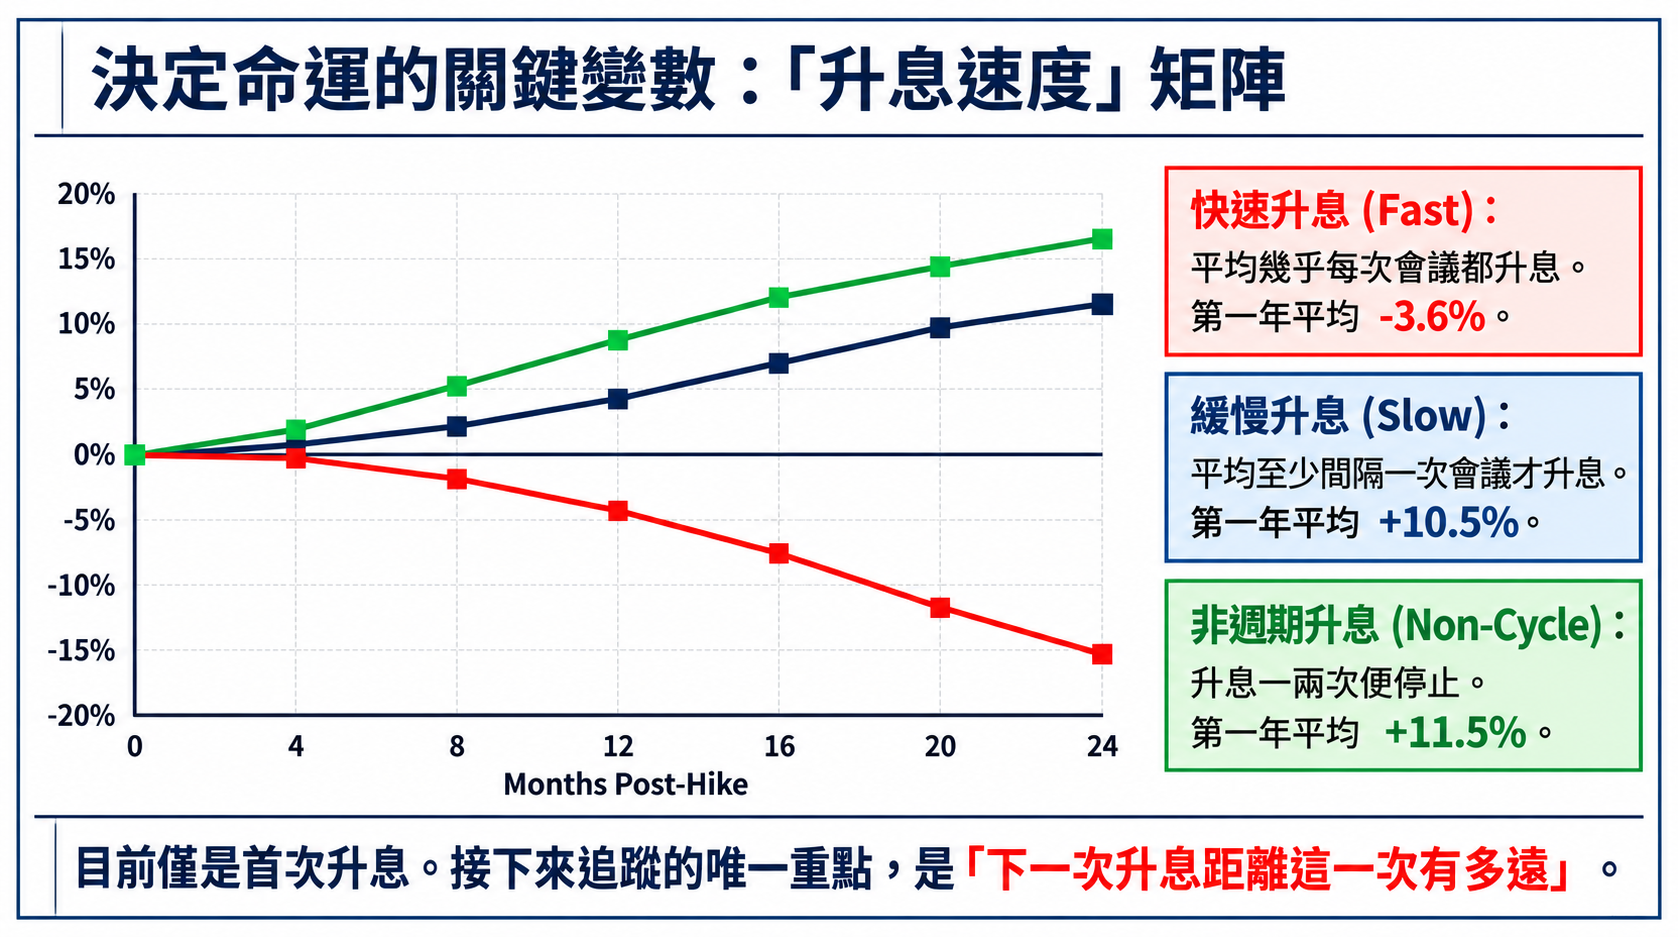
- 🔴 快速升息週期(Fast Cycles):若央行因通膨失控而平均幾乎每次 FOMC 會議都連續升息(如 1973、1980、1987、1994、1999、2004 與 2022 年),將快速拉高融資成本與折現率,歷史上此情境第一年 S&P 500 平均下跌 -3.6%。
- 🟢 緩慢升息週期(Slow Cycles):若央行採「每次升息後至少暫停一次會議」的策略,反映經濟具備韌性且通膨可控,歷史上第一年 S&P 500 平均上漲 +10.5%,第二年平均上漲 +1.6%。
- 🟢 非週期微調(Non-Cycles):若升息不超過兩次即停止甚至轉向降息,市場多以正面消化,歷史上第一年平均上漲 +11.5%,第二年平均上漲 +11.8%。
2. 前瞻利率期貨定價對照
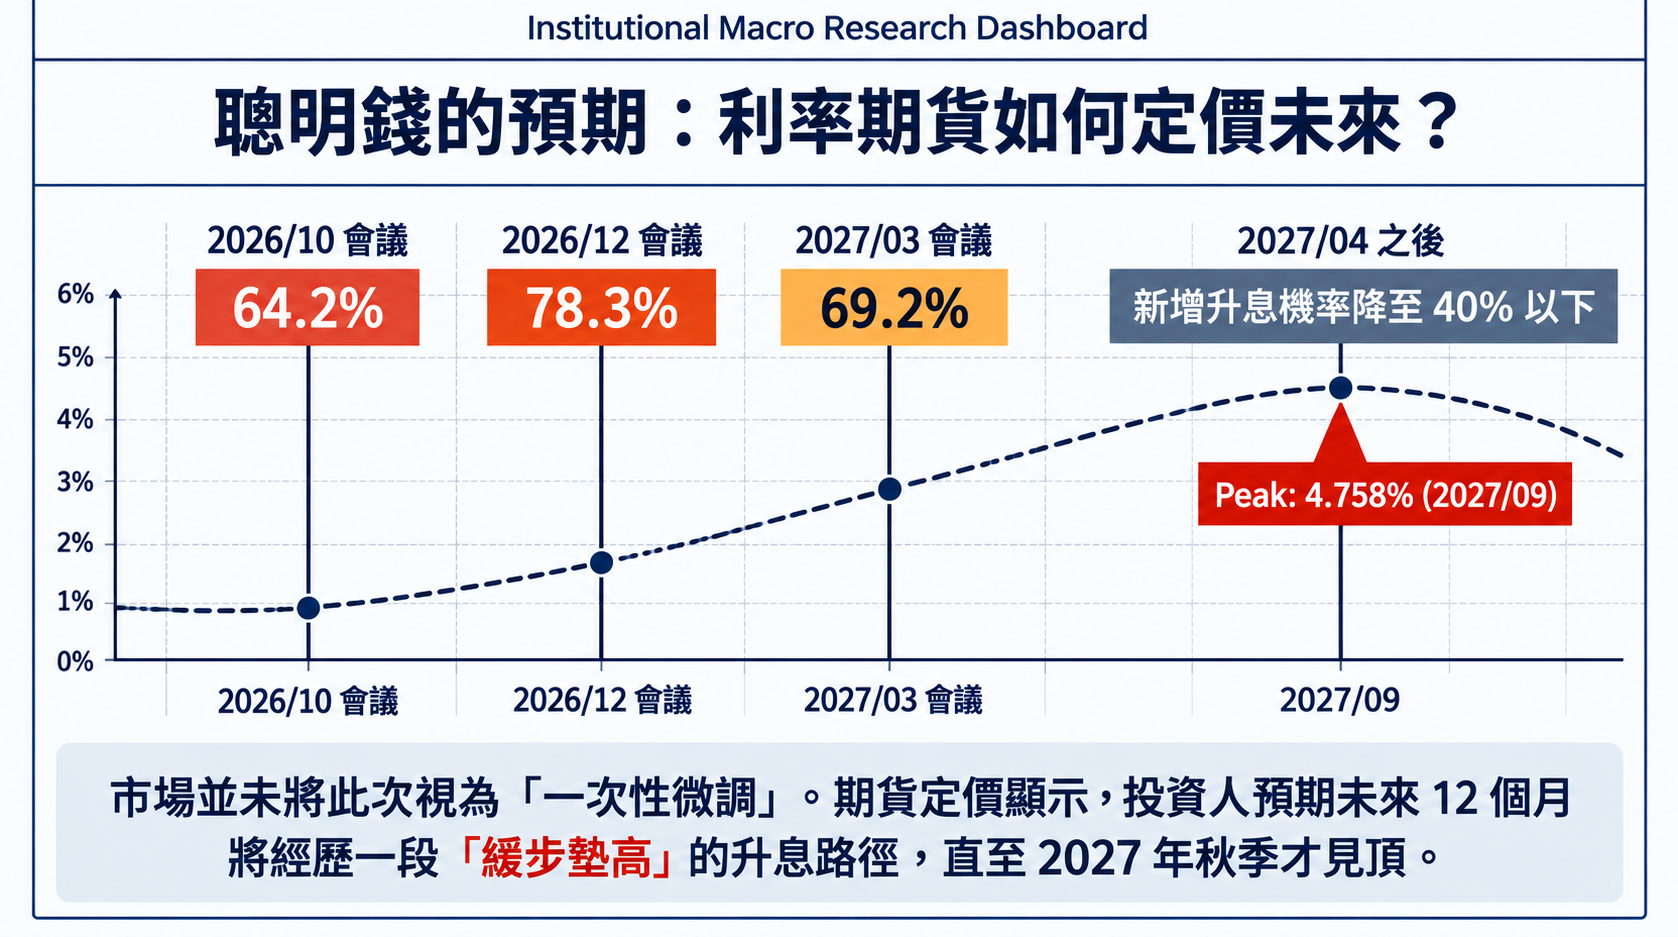
根據 2026 年 9 月 25 日的利率期貨定價,市場反映 10 月會議加息概率為 64.2%、12 月為 78.3%、2027 年 3 月為 69.2%。隱含利率將由 2027 年 3 月的 4.526% 逐步升至 2027 年 9 月的 4.758% 的高點。這顯示市場目前並未將此次升息視為單一次性的政策調整,但也預估 2027 年中後升息節奏可能逐漸放緩。
什麼是「折現率拉高」?
簡單來說,未來的錢在現在不值錢了!當基準利率變高,大家把錢存銀行的利息變多,投資人就會對風險資產要求的回報率更高。這會直接打壓市場對未來高成長預期的資產估值!
📈 通膨曲線與利率期貨定價的動態對照
1. 關鍵總經數據與通膨預估曲線擴增說明
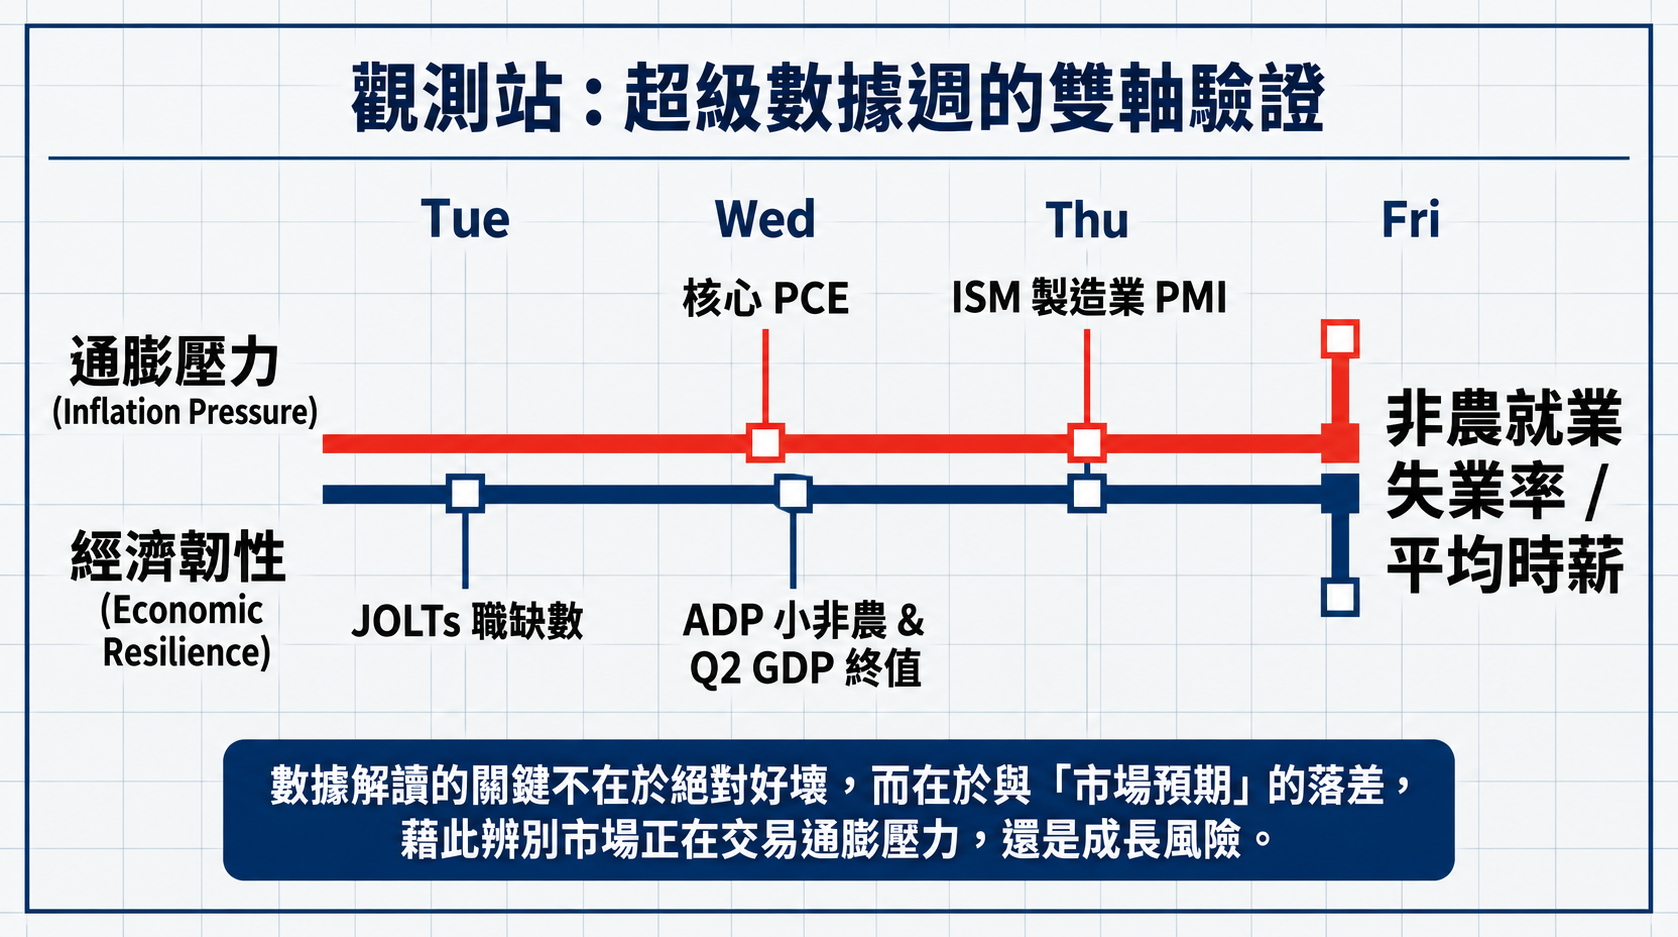
在本週的超級數據週中,市場正緊密追蹤兩大核心經濟指標:
- PCE(個人消費支出物價指數)與 CPI(消費者物價指數):
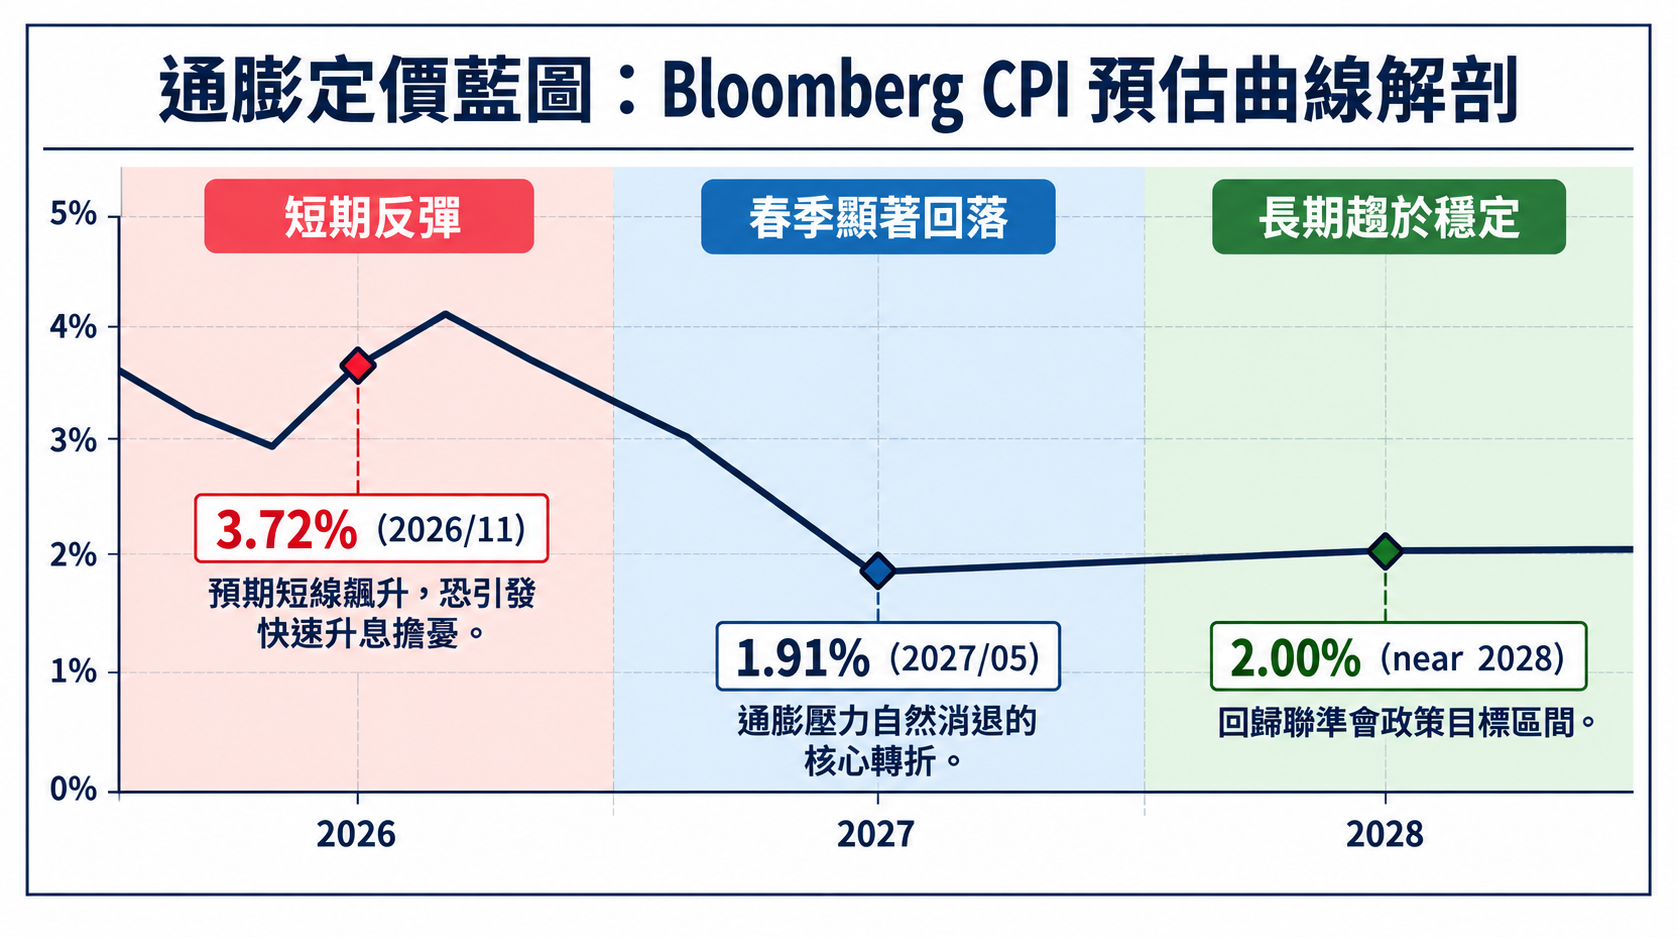
- 基期效應(Base Effect):通膨數據是「與去年同期相比」。根據彭博與市場隱含 CPI 模型預估(截至 2026/09/18),受基期影響,短期 CPI 年增率預計將在 2026 年 11 月達到約 3.72% 的階段性反彈高點。
- 轉折與回落:隨後在能源高基期因素發揮作用下,CPI 年增率預估將於 2027 年 3 月至 5 月快速回落至 1.91% 的低點。隨後於 2027 年 7 月回升至 2.41%,並於 2028 年初穩定於 2.2% 附近。
- 核心通膨黏性:薪資增長與服務業通膨是否具備黏性,仍是央行決定是否二次升息的關鍵。
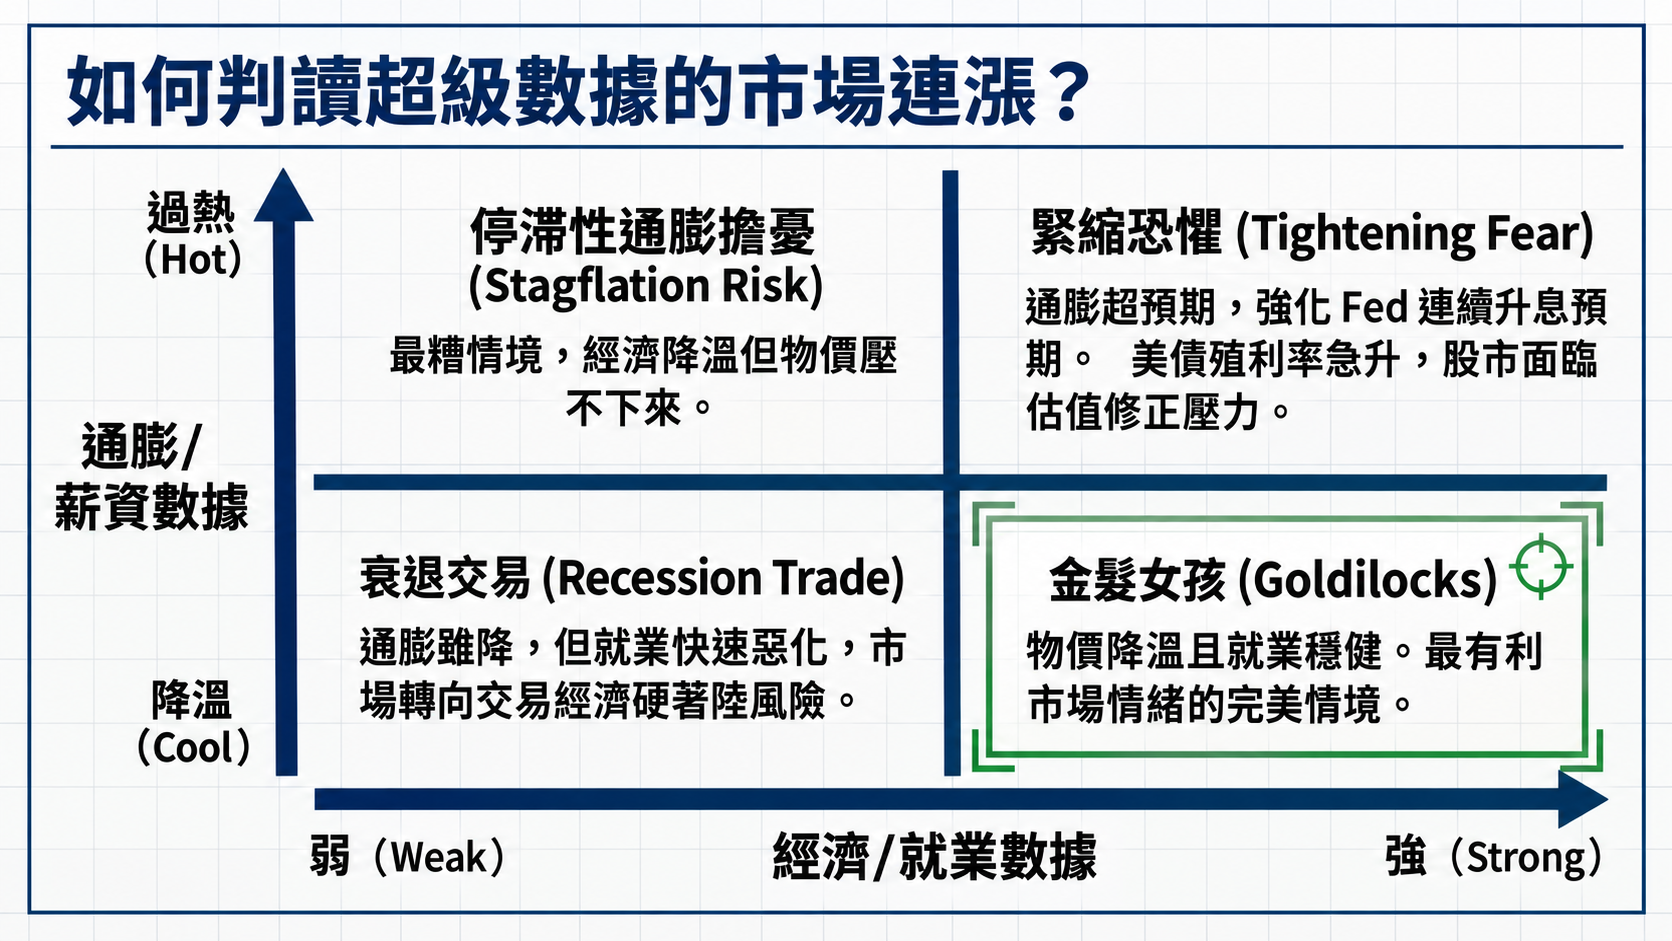
- JOLTs 職位空缺與非農就業數據:用於觀察勞動力市場的供需平衡狀況。勞動力市場若適度降溫,能減緩「薪資-通膨螺旋」(Wage-Price Spiral);但若惡化過快,市場則會從交易「通膨風險」轉向交易「經濟衰退風險」。
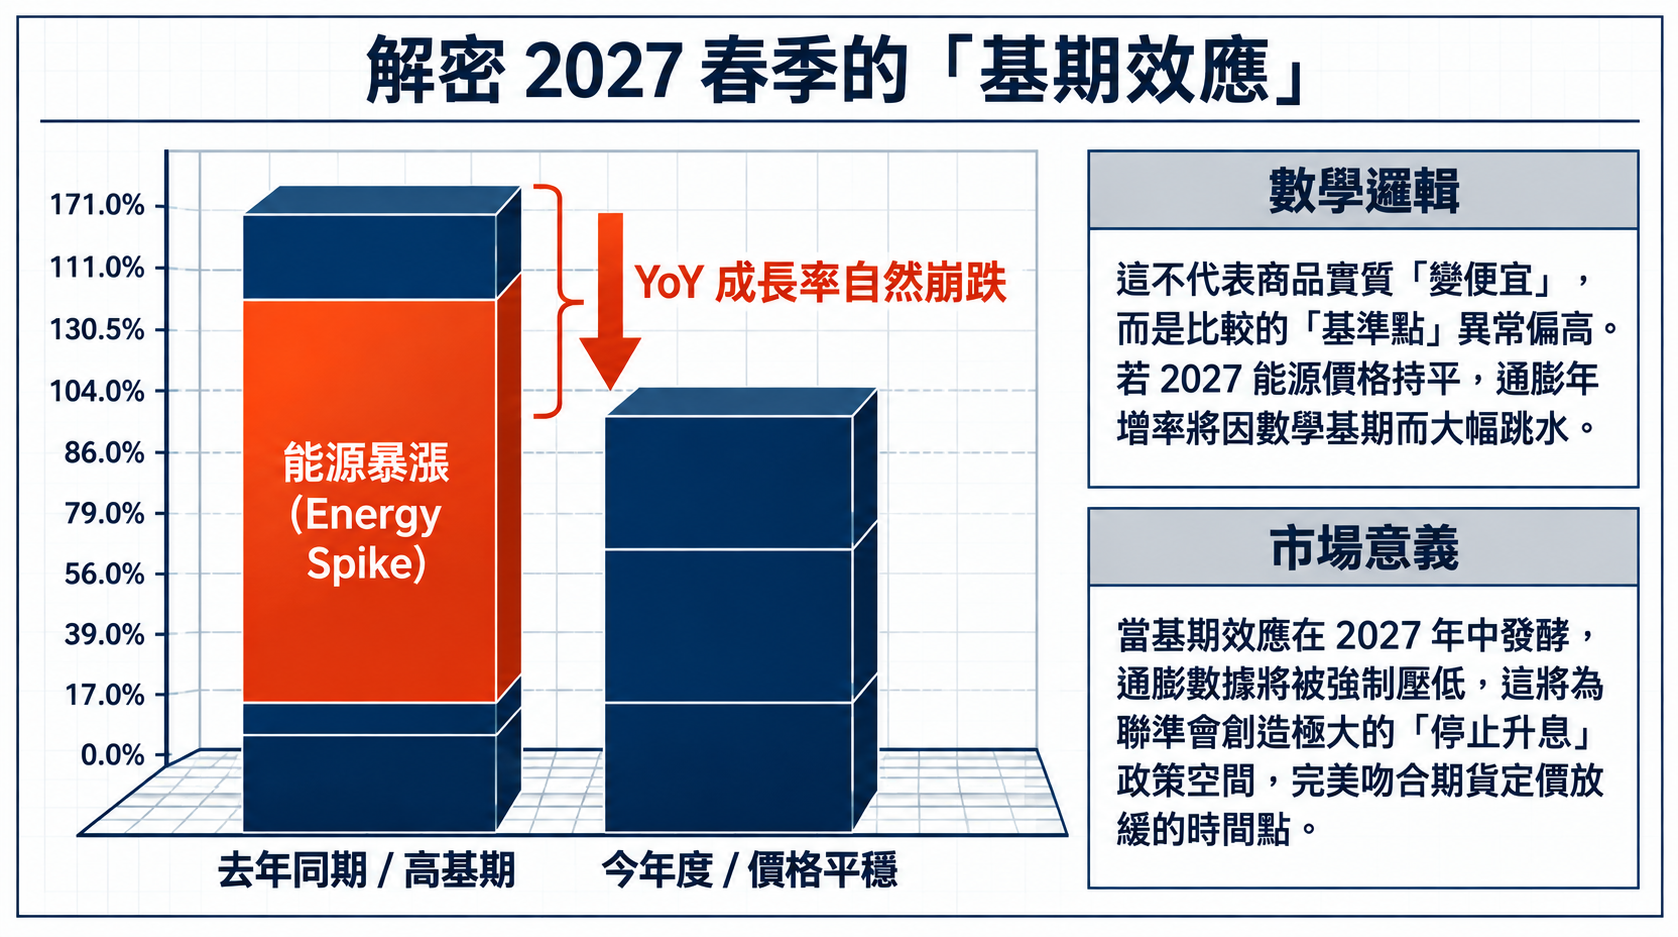
什麼是「基期效應」?
想像你去年考試考 40 分,今年考 60 分,進步率是 50%;但如果你去年考 90 分,今年考 91 分,進步率就只有 1.1%。
物價也是一樣!當去年同期的油價非常高(高基期),今年的通膨數字看起來就會很快降下來,但不代表物價真的變便宜了,只是比較基準變高了而已!
🏦 美股超級財報季與美債殖利率的巨觀傳導
1. 金融巨頭財報的前瞻風向球
10 月中旬起,美股將迎來金融股財報密集公布期(包括高盛、摩根大通、花旗與摩根士丹利等)。由於道瓊指數採用股價加權制,金融龍頭長年穩居權重前列,其業績表現對大盤(特別是在半年線 120MA 震盪築底處)具備極高的槓桿拉動效果。
2. 高利率的雙刃劍效應與傳導機制
- 資產負債表壓力:雖然利率走高有助提升部分貸款收益,但同時會壓低既有固定收益證券市值,增加未實現損失。
- 營運指標聚焦:市場焦點將放在淨利息收入(NII)、存款成本、債券評價未實現損益以及信用損失準備(壞帳提存)。若存款成本上升壓縮淨利差,加上長債殖利率居高不下,金融股可能面臨獲利與估值的雙重修正壓力。
🏛️ 核心總經專題四:地緣與政治總經變數——期中選舉與分立政府效應
1. 預測市場與政治板塊變化
根據 Polymarket 預測市場數據顯示,2026 年美國期中選舉中,民主黨在眾議院(勝率約 89%)與參議院(勝率約 61%)預測領先。若民主黨順利掌控國會兩院,將與共和黨白宮形成典型的「分立政府」(Divided Government)。
2. 金融市場與美債殖利率影響
- 政策制衡與減速:分立政府下重大法案難以單方面推進,能降低極端政策變動的不確定性。
- 美債赤字壓力減緩:國會互相制衡使新增財政赤字擴張受限,有助於減輕美債發行壓力,對長債殖利率形成支撐。然而預算僵局與債務上限爭議仍可能在短期內造成市場波動。
🗓️ 本週重點總經日曆與關鍵注意指標(超級數據週)
| 日期 | 國家/機構 | 關鍵總經數據/事件 | 大嬸重點觀察指標與白話解讀 |
|---|---|---|---|
| 09/29(二) | 美國 | JOLTs 職位空缺數 | 勞動力供需:觀察企業徵人需求是否放緩,攸關薪資通膨壓力是否解除。 |
| 09/30(三) | 美國 | ADP 小非農/核心 PCE/GDP 終值 | 通膨與經濟動能:PCE 為央行最看重的通膨指標;GDP 終值確認實體經濟韌性。 |
| 10/01(四) | 美國 | ISM 製造業 PMI | 景氣榮枯線:50 為分水嶺,重點看「新訂單指數」與「付費價格指數」。 |
| 10/02(五) | 美國 | 非農就業人口/失業率/平均時薪 | 壓軸數據:薪資年增率是否過高?失業率是否異常飆升?直接決定下次會議利率走向。 |
大嬸碎碎念
大家常常問大嬸:「數據公佈到底是利多還是利空?」
其實啊,市場最可怕的從來不是『數據好或壞』,而是『數據跟市場預期的差距』!
當市場已經把升息或通膨反彈的預期全部扣掉(也就是所謂的 Priced-in),數據出來就算偏高,資產也可能因為「利空出盡」而上漲;反之,如果市場沉浸在過度樂觀的氛圍裡,一小點超出預期的通膨數據,就能引發集體踩踏事故。
不要當那個看到新聞標題就急著下單的韭菜。看總經不是為了預測明天漲跌,而是為了幫自己的資產做「壓力測試」——問問自己:如果央行接下來採取的是『快速升息』,你的資產配置承受得住這波折現率的修正嗎?
保持紀律、看懂數據背後的結構,才不會在集體情緒病院裡跟著發瘋!加油!
警語:
以上內容僅供資訊分享,不構成任何投資建議、邀約或保證。投資一定有風險,請依自身狀況審慎評估。
我是陪你成長的大嬸,陪伴你實現財務獨立。
透過系統化的理財、累積資產與策略優化,協助你建立穩健的財務基礎,
走向更自由的人生選擇。